Fahrtenschätzung vermeiden: Immobilienverkauf mit Fotovoltaik-Anlage 2026 – Kaufpreis, Steuer & EEG-Vergütung richtig regeln
25. September 2026 · 9 Min. Lesezeit
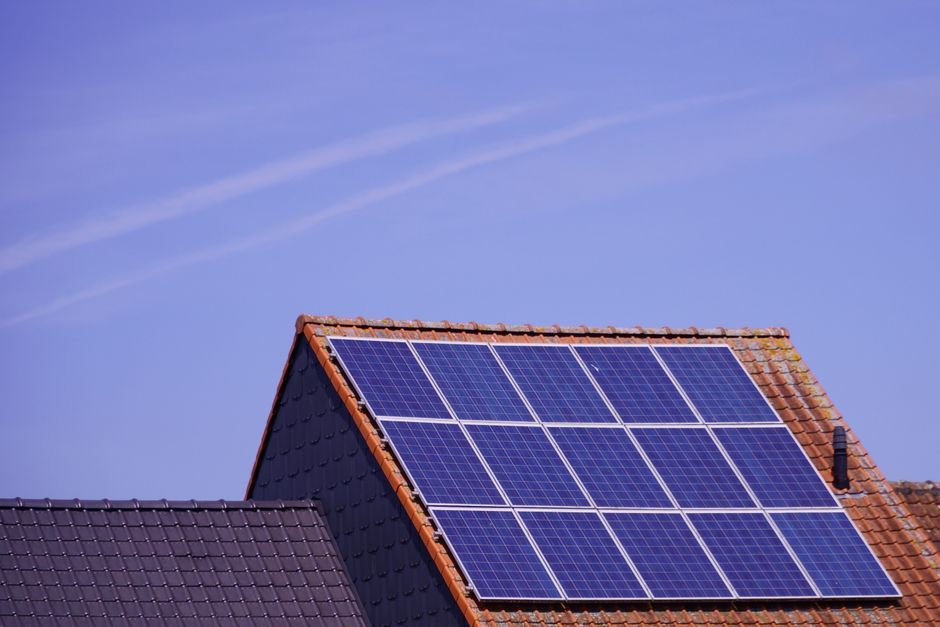
Rund vier Millionen Fotovoltaik-Anlagen sind in Deutschland installiert – und immer häufiger steht ein Haus mit PV-Anlage zum Verkauf. Was viele Eigentümer unterschätzen: Die Anlage ist nicht einfach „Zubehör", das automatisch mitverkauft wird. Je nach Montageart, Finanzierung und Betreiberkonstellation stellen sich Fragen zu Eigentum, EEG-Einspeisevergütung, Umsatzsteuer und Kaufpreisaufteilung, die im Notarvertrag sauber geregelt werden müssen.
Dieser Ratgeber zeigt, wie Sie Ihre PV-Anlage beim Hausverkauf 2026 rechtssicher übertragen, welchen Mehrwert sie beim Verkaufspreis bringt – und welche Fehler im Kaufvertrag später teuer werden können. Ein erfahrener Makler mit hohem ProfiScore kennt diese Besonderheiten und vermarktet den Energie-Vorteil Ihres Hauses aktiv.
Ist die PV-Anlage Teil des Hauses? Wesentlicher Bestandteil vs. Scheinbestandteil
Rechtlich entscheidend ist, ob die Anlage wesentlicher Bestandteil des Gebäudes ist (§ 94 BGB) oder nur Zubehör bzw. Scheinbestandteil (§§ 95, 97 BGB). Eine Indach-Anlage, die die Dachhaut ersetzt, ist in aller Regel wesentlicher Bestandteil – sie geht beim Verkauf automatisch mit dem Grundstück auf den Käufer über. Eine klassische Aufdach-Anlage auf Montageschienen gilt dagegen überwiegend als Zubehör oder sogar als Scheinbestandteil, wenn sie nur zu einem vorübergehenden Zweck installiert wurde (etwa durch einen fremden Betreiber mit Dachpachtvertrag).
Die Konsequenz für den Kaufvertrag: Bei Aufdach-Anlagen sollte der Notarvertrag ausdrücklich regeln, dass die Anlage mitverkauft wird – inklusive Wechselrichter, Speicher, Wallbox und Zählertechnik. Fehlt diese Klausel, drohen später Streitigkeiten darüber, ob der Verkäufer die Module hätte demontieren dürfen oder der Käufer sie ohne gesonderte Vergütung erworben hat.
Ein Sonderfall ist die fremdbetriebene Anlage: Haben Sie Ihr Dach an einen Investor verpachtet, gehört die Anlage nicht Ihnen. Der Dachnutzungsvertrag – oft über 20 Jahre und teils durch eine beschränkte persönliche Dienstbarkeit in Abteilung II des Grundbuchs gesichert – geht auf den Käufer über oder muss abgelöst werden. Solche Belastungen mindern häufig den erzielbaren Preis und gehören frühzeitig auf den Tisch, ähnlich wie bei Wegerechten und Grunddienstbarkeiten.
EEG-Einspeisevergütung übertragen: Netzbetreiber, Marktstammdatenregister & Fristen
Die EEG-Einspeisevergütung ist anlagenbezogen, nicht personenbezogen: Der Vergütungsanspruch mit dem ursprünglichen Vergütungssatz läuft für die restliche Dauer des 20-Jahres-Zeitraums (zuzüglich Inbetriebnahmejahr) weiter – auch nach einem Betreiberwechsel. Für Altanlagen kann das bares Geld bedeuten: Eine 2012 in Betrieb genommene Anlage erhält noch bis Ende 2032 ihren damals festgelegten Satz, der deutlich über den heutigen Vergütungssätzen liegen kann. Dieses Argument gehört ins Exposé.
Damit die Vergütung nahtlos weiterläuft, sind drei Schritte nötig:
- Betreiberwechsel beim Netzbetreiber anzeigen – meist per Formular, mit Übergabedatum und Zählerständen zum Stichtag
- Marktstammdatenregister (MaStR) der Bundesnetzagentur aktualisieren: Der Betreiberwechsel muss dort registriert werden; wer die Registrierungspflichten verletzt, riskiert Sanktionen bis hin zur Kürzung der Vergütung
- Zählerstände im Übergabeprotokoll dokumentieren – Einspeisezähler und ggf. Erzeugungszähler, damit die Vergütung taggenau abgegrenzt werden kann
Praktisch bewährt hat sich, im Kaufvertrag den wirtschaftlichen Übergang der Anlage an den Besitzübergang der Immobilie zu koppeln: Ab diesem Stichtag stehen Einspeiseerlöse dem Käufer zu, bis dahin dem Verkäufer. Auch laufende Verträge – Versicherung der Anlage, Wartungsvertrag, ggf. Speicher-Garantieverlängerung – sollten aufgelistet und die Übernahme geregelt werden.
Steuern beim Verkauf: Nullsteuersatz, Einkommensteuer-Befreiung & Kaufpreisaufteilung
Steuerlich hat sich die Lage für private PV-Betreiber deutlich vereinfacht. Seit 2022/2023 gilt: Einnahmen aus PV-Anlagen bis 30 kWp auf Einfamilienhäusern sind einkommensteuerfrei (§ 3 Nr. 72 EStG), und für Lieferung und Installation neuer Anlagen gilt der umsatzsteuerliche Nullsteuersatz (§ 12 Abs. 3 UStG). Für die meisten Verkäufer eines Einfamilienhauses mit typischer Dachanlage bedeutet das: Der Mitverkauf der Anlage löst regelmäßig keine Einkommensteuer auf die Anlage aus.
Vorsicht ist bei Altanlagen mit Vorsteuerabzug geboten: Wer seine Anlage vor 2023 gekauft und zur Regelbesteuerung optiert hat, um die Umsatzsteuer erstattet zu bekommen, sollte den Verkauf mit dem Steuerberater abstimmen. Wird die Anlage zusammen mit dem laufenden Einspeisevertrag an den Käufer übertragen, der sie fortführt, kommt häufig eine nicht steuerbare Geschäftsveräußerung im Ganzen (§ 1 Abs. 1a UStG) in Betracht – dann fällt keine Umsatzsteuer an und eine Vorsteuerberichtigung nach § 15a UStG wird vermieden. Diese Einordnung hängt aber vom Einzelfall ab.
Wichtig ist außerdem die Kaufpreisaufteilung im Notarvertrag: Wird ein Teil des Gesamtpreises ausdrücklich der beweglichen PV-Anlage (Aufdach), dem Speicher oder der Wallbox zugeordnet, fällt auf diesen Anteil keine Grunderwerbsteuer an – bei 6,5 % Steuersatz und beispielsweise 15.000 € Anlagenwert spart der Käufer 975 €. Das ist ein legitimes Verhandlungsargument, muss aber realistisch bemessen sein: Fantasiewerte erkennen Finanzämter nicht an, und eine zu hohe Zuordnung kann die Finanzierung des Käufers gefährden, weil Banken bewegliche Sachen nicht beleihen.
Wertsteigerung realistisch einschätzen & den Verkauf professionell aufsetzen
Wie viel ist die Anlage beim Verkauf wert? Nicht der einstige Kaufpreis zählt, sondern der Zeitwert: Restnutzungsdauer der Module (kalkulatorisch oft 20–30 Jahre), Alter des Wechselrichters (typische Lebensdauer 10–15 Jahre, Austausch also einpreisen), Zustand des Speichers und vor allem der verbleibende Vergütungszeitraum. Eine junge 10-kWp-Anlage mit Speicher senkt die Stromkosten des Käufers spürbar und verbessert zudem die Energieausweis-Kennwerte – ein handfester Vorteil in Zeiten, in denen die Energieeffizienz den Preis mitbestimmt.
Für die Vermarktung heißt das: Legen Sie Ertragsdaten der letzten Jahre, die Inbetriebnahme-Bescheinigung, Rechnungen, den MaStR-Registrierungsnachweis und Wartungsprotokolle bereit. Käufer und deren Banken fragen danach – wer liefern kann, verhandelt aus einer stärkeren Position. Fehlt der Energieausweis ohnehin noch, lohnt es sich, die PV-Anlage dort korrekt berücksichtigen zu lassen.
Ob und wie stark sich die Anlage im Kaufpreis niederschlägt, hängt stark vom lokalen Markt und der Käuferzielgruppe ab. Ein Makler, der Energie-Themen beherrscht, macht daraus ein Verkaufsargument statt einer Randnotiz. Über den ProfiScore finden Sie datenbasiert bewertete Makler in Ihrer Region – ohne gekaufte Platzierungen. Mit dem kostenlosen Bedarfs-Check prüfen Sie vorab, welcher Vermarktungsweg zu Ihrer Immobilie passt.
Häufige Fragen
Geht die EEG-Einspeisevergütung beim Hausverkauf automatisch auf den Käufer über?
<p>Der Vergütungsanspruch ist anlagenbezogen und läuft mit dem ursprünglichen Satz für den restlichen 20-Jahres-Zeitraum weiter. Der Betreiberwechsel muss aber dem Netzbetreiber gemeldet und im <strong>Marktstammdatenregister</strong> der Bundesnetzagentur eingetragen werden. Zählerstände zum Übergabetag sollten im Übergabeprotokoll dokumentiert werden, damit die Erlöse sauber abgegrenzt sind.</p>
Muss die PV-Anlage extra im Kaufvertrag erwähnt werden?
<p>Bei einer Aufdach-Anlage: unbedingt. Sie gilt anders als eine Indach-Anlage meist nicht als wesentlicher Bestandteil des Gebäudes, sodass der Mitverkauf inklusive Wechselrichter, Speicher und Wallbox ausdrücklich geregelt werden sollte. Wird der Anlage zudem ein realistischer Teilkaufpreis zugeordnet, spart der Käufer darauf die Grunderwerbsteuer.</p>
Fallen beim Verkauf eines Hauses mit PV-Anlage Steuern auf die Anlage an?
<p>Bei typischen Anlagen bis 30 kWp auf Einfamilienhäusern sind die Einnahmen seit 2022 einkommensteuerfrei (§ 3 Nr. 72 EStG), und der Mitverkauf ist in der Regel unproblematisch. Vorsicht bei Altanlagen, für die Vorsteuer gezogen wurde: Hier sollte geprüft werden, ob eine nicht steuerbare Geschäftsveräußerung im Ganzen vorliegt – das klärt am besten ein Steuerberater vor dem Notartermin.</p>
Finden Sie den richtigen Makler — neutral verglichen
Kostenlos & datenbasiert nach dem ProfiScore.
Bedarfs-Check starten →