Immobilie mit Photovoltaik verkaufen 2026: Anlagenbewertung, Einspeisevergütung & Steuerfallen beim Hausverkauf
20. September 2026 · 9 Min. Lesezeit
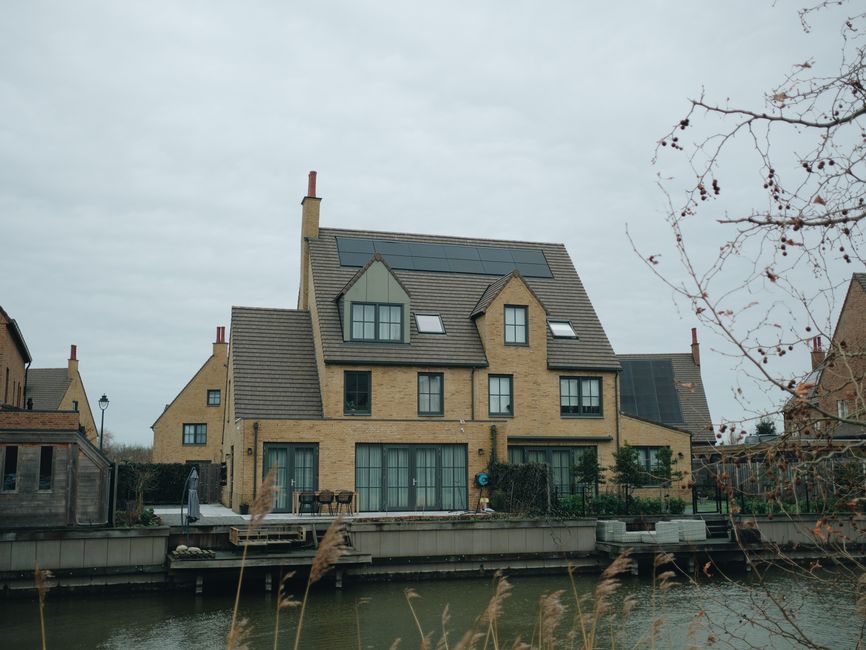
Immer mehr Häuser, die 2026 auf den Markt kommen, tragen eine Photovoltaikanlage auf dem Dach – und viele Eigentümer unterschätzen, wie stark die Anlage Kaufpreis, Kaufvertrag und Steuern beeinflusst. Eine gut dokumentierte PV-Anlage mit Speicher kann den Verkaufspreis spürbar erhöhen. Eine schlecht vorbereitete Übergabe kann dagegen zu Streit über die Einspeisevergütung, Problemen mit dem Netzbetreiber und im schlimmsten Fall zu Rückfragen vom Finanzamt führen.
Dieser Ratgeber zeigt, wie Sie den Wert Ihrer Anlage realistisch einschätzen, was beim Übergang des EEG-Einspeisevertrags zu beachten ist, welche steuerlichen Regeln seit dem Jahressteuergesetz 2022 gelten – und warum ein Makler mit Erfahrung bei energetisch modernisierten Objekten hier bares Geld wert ist. Über den ProfiScore finden Sie neutral bewertete Makler, die solche Objekte nachweislich gut vermarkten.
Was ist die PV-Anlage beim Verkauf wert? Bewertung ohne Wunschdenken
Der häufigste Fehler: Verkäufer addieren die damaligen Anschaffungskosten einfach auf den Hauspreis. Das funktioniert nicht. Eine PV-Anlage ist technisch ein abnutzbares Wirtschaftsgut mit einer typischen Lebensdauer von 25 bis 30 Jahren (Module) bzw. 10 bis 15 Jahren (Wechselrichter). Käufer und deren Banken bewerten den Restwert, nicht den Neupreis. Entscheidend sind dabei: Alter und Restlaufzeit der EEG-Vergütung, Zustand von Modulen und Wechselrichter, vorhandene Ertragsdaten (Monitoring-Protokolle) und ob ein Speicher dazugehört.
Eine belastbare Faustlogik für die Wertermittlung kombiniert zwei Komponenten:
- Ertragswert der Restlaufzeit: verbleibende Jahre der auf 20 Jahre garantierten EEG-Einspeisevergütung × durchschnittlicher jährlicher Einspeiseerlös, abgezinst
- Eigenverbrauchsvorteil: eingesparte Stromkosten pro Jahr × realistische Restnutzungsdauer der Technik, abzüglich Rückstellungen für den Wechselrichtertausch
Vereinfachtes Rechenbeispiel: Eine 9,9-kWp-Anlage aus 2019 speist jährlich ca. 6.000 kWh ein und deckt Eigenverbrauch im Wert von rund 900 € pro Jahr. Bei noch 13 Jahren garantierter Vergütung und solide dokumentierten Erträgen liegt der Restwert typischerweise im niedrigen bis mittleren fünfstelligen Bereich – deutlich unter dem Anschaffungspreis, aber weit über null. Wichtig: Die konkrete Zahl hängt vom individuellen Vergütungssatz Ihres Inbetriebnahmejahres ab, der im Einspeisevertrag bzw. den Abrechnungen des Netzbetreibers steht. Ein erfahrener Makler oder Gutachter rechnet das objektspezifisch durch – wie beim Thema Verkehrswertgutachten vs. Makler-Wertermittlung gilt: Dokumentation schlägt Behauptung.
EEG-Vergütung, Netzbetreiber & Marktstammdatenregister: Der formale Übergang
Die PV-Anlage geht beim Hausverkauf in der Regel als wesentlicher Bestandteil des Gebäudes (§ 94 BGB) automatisch mit dem Grundstück auf den Käufer über – bei fest auf dem Dach montierten Aufdachanlagen ist das der Normalfall. Ausnahme: Bei reinen Pachtmodellen oder Anlagen im Eigentum eines Dritten (z. B. Contracting) gehört die Anlage nicht Ihnen, und das muss zwingend im Kaufvertrag offengelegt werden.
Der EEG-Vergütungsanspruch ist anlagenbezogen, nicht personenbezogen: Der Käufer übernimmt den bestehenden Vergütungssatz für die Restlaufzeit der 20-Jahres-Förderung. Damit das reibungslos klappt, sind drei Schritte nötig:
- Betreiberwechsel beim Netzbetreiber melden (Formular des jeweiligen Netzbetreibers, mit Übergabedatum und Zählerständen)
- Marktstammdatenregister (MaStR) der Bundesnetzagentur: Der neue Betreiber muss den Betreiberwechsel dort registrieren – eine gesetzliche Pflicht, deren Versäumnis die Vergütung gefährden kann
- Zählerstände am Übergabetag dokumentieren (Einspeisezähler und ggf. Erzeugungszähler), damit die Vergütung taggenau abgegrenzt wird
Im Kaufvertrag sollte der Notar eine klare Regelung aufnehmen: Übergang der Anlage, Stichtag für Erträge und Vergütung, Mitwirkungspflichten beider Parteien bei der Ummeldung sowie die Übergabe aller Unterlagen (Einspeisevertrag, Inbetriebnahmeprotokoll, Rechnungen, Garantiezertifikate der Module, Wechselrichter-Garantie, Versicherungsnachweise). Mehr zu Vertragsdetails lesen Sie im Ratgeber Notartermin & Kaufvertrag.
Steuern: Was seit dem Jahressteuergesetz 2022 gilt – und wo noch Fallen lauern
Seit dem Jahressteuergesetz 2022 hat sich die Lage für kleine Anlagen massiv entspannt. Zwei Regelungen sind zentral:
- Einkommensteuer (§ 3 Nr. 72 EStG): Einnahmen aus PV-Anlagen bis 30 kWp auf Einfamilienhäusern sind rückwirkend ab 2022 einkommensteuerfrei. Das gilt auch für die Einspeisevergütung, die der Käufer künftig erhält – für typische Hausdachanlagen entfällt damit die frühere Gewinnermittlungspflicht.
- Umsatzsteuer (§ 12 Abs. 3 UStG): Seit 2023 gilt der Nullsteuersatz für Lieferung und Installation von PV-Anlagen auf Wohngebäuden. Für den Verkauf einer Bestandsanlage zusammen mit dem Haus fällt regelmäßig keine Umsatzsteuer an, da der Immobilienverkauf durch Privatpersonen nicht umsatzsteuerbar ist.
Vorsicht ist bei zwei Konstellationen geboten: Erstens bei Altanlagen, deren Betreiber früher zur Regelbesteuerung optiert hatten und Vorsteuer aus der Anschaffung gezogen haben – hier sollte vor dem Verkauf geprüft werden, ob der Berichtigungszeitraum nach § 15a UStG (bei Gebäudebestandteilen bis zu 10 Jahre) bereits abgelaufen ist. Zweitens bei Anlagen über 30 kWp oder auf Mehrfamilienhäusern (dort gilt die Steuerbefreiung mit anderen Grenzen je Wohneinheit): Hier kann die Anlage weiterhin ein steuerlicher Gewerbebetrieb sein, und die Kaufpreisaufteilung zwischen Gebäude und Anlage gewinnt an Bedeutung – ähnlich wie bei der Kaufpreisaufteilung Gebäude & Grundstück. Im Zweifel gehört ein Steuerberater an den Tisch, bevor der Notarvertrag unterschrieben wird.
Für die Spekulationssteuer gilt: Die fest verbundene Aufdachanlage teilt grundsätzlich das Schicksal der Immobilie. Wer die 10-Jahres-Frist einhält oder die Eigennutzungsausnahme erfüllt, verkauft das Gesamtpaket in der Regel steuerfrei.
Vermarktung: So wird die PV-Anlage zum Verkaufsargument statt zur Baustelle
Käufer zahlen für belegte Vorteile, nicht für Versprechen. Stellen Sie deshalb vor dem Inserat ein PV-Dossier zusammen:
- Inbetriebnahmeprotokoll, Anlagenschema und Rechnungen
- Ertragsdaten der letzten 3–5 Jahre (Monitoring-Export oder Netzbetreiber-Abrechnungen)
- Einspeisevertrag mit Vergütungssatz und Restlaufzeit
- Garantieunterlagen (Leistungsgarantie Module, Produktgarantie Wechselrichter/Speicher) und Wartungsnachweise
- Nachweis der MaStR-Registrierung und aktueller Energieausweis – die Anlage verbessert oft die Einstufung, siehe Energieausweis beim Hausverkauf
In der Vermarktung zählt die Übersetzung in Käufernutzen: Statt „PV-Anlage 9,9 kWp vorhanden“ überzeugt „ca. 900 € Stromkostenersparnis pro Jahr plus garantierte Einspeisevergütung bis 2039, lückenlos dokumentiert“. Gerade bei gestiegenen Strompreisen und den GEG-Anforderungen ist ein energetisch aufgerüstetes Haus für viele Käufer die risikoärmere Wahl – ein echter Differenzierungsfaktor gegenüber unsanierten Vergleichsobjekten.
Nicht jeder Makler kann PV-Erträge plausibel erklären oder den Betreiberwechsel begleiten. Prüfen Sie im Bedarfs-Check, welche Anforderungen Ihr Objekt stellt, und vergleichen Sie Makler neutral über den ProfiScore – dort fließen nachweisbare Vermarktungsqualität und Fachkompetenz ein, keine gekauften Plätze. Ein Makler, der Ihre Anlage sauber bewertet und die Übergabe formal korrekt vorbereitet, verhindert genau die Preisabschläge, die bei unklarer Dokumentation fast automatisch entstehen.
Häufige Fragen
Geht die Einspeisevergütung beim Hausverkauf automatisch auf den Käufer über?
<p>Ja, der EEG-Vergütungsanspruch ist an die Anlage gebunden, nicht an die Person. Der Käufer übernimmt den bestehenden Vergütungssatz für die Restlaufzeit der 20-jährigen Förderung. Voraussetzung ist die korrekte Ummeldung beim Netzbetreiber und die Registrierung des Betreiberwechsels im Marktstammdatenregister der Bundesnetzagentur.</p>
Muss ich den Verkauf der PV-Anlage versteuern?
<p>Bei typischen Hausdachanlagen bis 30 kWp sind die Einnahmen seit 2022 einkommensteuerfrei (§ 3 Nr. 72 EStG), und der private Hausverkauf ist nicht umsatzsteuerbar. Vorsicht bei Altanlagen mit früherer Regelbesteuerung: Hier sollte geprüft werden, ob der Vorsteuer-Berichtigungszeitraum nach § 15a UStG abgelaufen ist. Bei größeren Anlagen empfiehlt sich vorab ein Steuerberater.</p>
Wie viel Mehrwert bringt eine PV-Anlage beim Hausverkauf?
<p>Das hängt von Alter, Restlaufzeit der Vergütung, Zustand und Dokumentation ab – pauschale Prozentwerte sind unseriös. Bewertet wird der Restwert aus verbleibender Einspeisevergütung und Eigenverbrauchsvorteil, nicht der Neupreis. Mit lückenlosen Ertragsdaten und Garantieunterlagen erzielen Verkäufer regelmäßig spürbar bessere Preise als mit undokumentierten Anlagen.</p>
Finden Sie den richtigen Makler — neutral verglichen
Kostenlos & datenbasiert nach dem ProfiScore.
Bedarfs-Check starten →