Immobilienbesichtigung durch den Gutachter der Käuferbank 2026: Ablauf, Rechte & wie Verkäufer sich vorbereiten
12. November 2026 · 8 Min. Lesezeit
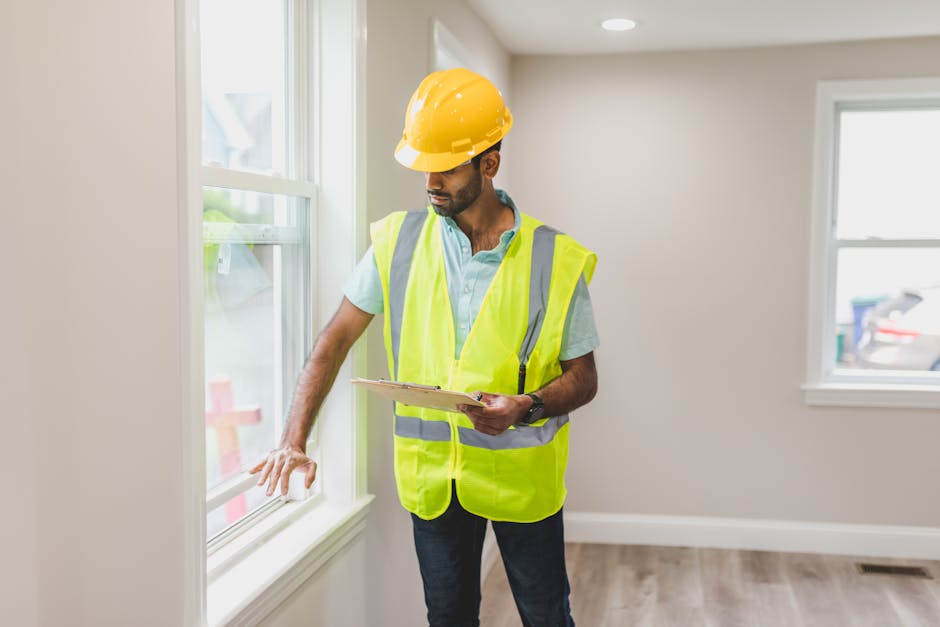
Der Kaufinteressent ist gefunden, der Preis mündlich vereinbart – und dann meldet sich plötzlich die Bank des Käufers und möchte die Immobilie begutachten. Viele Verkäufer sind an diesem Punkt verunsichert: Muss ich den Gutachter überhaupt ins Haus lassen? Kann die Bank den Verkauf noch platzen lassen? Und was prüft sie eigentlich genau?
Die sogenannte Beleihungswertermittlung ist für finanzierende Banken gesetzlich vorgeschrieben und entscheidet mit darüber, ob und zu welchen Konditionen der Käufer sein Darlehen erhält. Für Verkäufer ist dieser Schritt oft die letzte Hürde vor dem Notartermin – und eine, die sich mit guter Vorbereitung deutlich entschärfen lässt. Dieser Ratgeber erklärt Ablauf, Rechtslage und die besten Strategien, damit die Bankbewertung nicht zum Deal-Breaker wird.
Warum die Käuferbank Ihre Immobilie bewertet – Beleihungswert vs. Kaufpreis
Finanziert der Käufer den Erwerb über ein Darlehen, dient die Immobilie der Bank als Sicherheit – abgesichert über eine Grundschuld. Dafür muss die Bank den Beleihungswert ermitteln: den Wert, den die Immobilie nach vorsichtiger Einschätzung dauerhaft erzielen kann. Rechtsgrundlagen sind § 16 Pfandbriefgesetz (PfandBG) und die Beleihungswertermittlungsverordnung (BelWertV). Der Beleihungswert liegt systembedingt unter dem Marktwert, weil die Bank Sicherheitsabschläge einkalkuliert – etwa für Marktschwankungen und Verwertungsrisiken.
Für Verkäufer entscheidend: Die Bank finanziert in der Regel nur einen Teil des Beleihungswerts (die Beleihungsgrenze, bei vielen Instituten klassisch 60–80 %). Liegt der vereinbarte Kaufpreis deutlich über dem, was die Bank als werthaltig ansieht, muss der Käufer die Differenz aus Eigenkapital stemmen – oder die Finanzierung scheitert. Ein zu hoch angesetzter Angebotspreis rächt sich also oft erst an dieser Stelle, selbst wenn der Käufer ihn zahlen wollte.
Nicht jede Bank schickt einen Gutachter persönlich vorbei. Bei kleineren Darlehen arbeiten viele Institute mit Kurzgutachten nach Aktenlage, Objektfotos oder automatisierten Bewertungsmodellen. Je höher Darlehenssumme und Objektkomplexität, desto wahrscheinlicher ist eine Innenbesichtigung durch einen Sachverständigen oder Bankmitarbeiter. Wie Marktwert und Kaufpreis grundsätzlich zusammenhängen, erklärt unser Ratgeber zum Thema Verkehrswert vs. Verkaufspreis.
So läuft die Besichtigung durch den Bankgutachter ab
Die Terminanfrage kommt meist über den Käufer oder dessen Finanzierungsvermittler. Wichtig zu wissen: Sie als Verkäufer sind rechtlich nicht verpflichtet, den Gutachter einzulassen – aber es liegt in Ihrem eigenen Interesse, denn ohne Bewertung keine Finanzierungszusage und damit kein Notartermin. Üblich ist ein Termin von 30 bis 60 Minuten, bei dem der Gutachter das Objekt innen und außen in Augenschein nimmt und fotografiert.
Geprüft werden typischerweise: - Bausubstanz und Zustand: Dach, Fassade, Fenster, Keller, Feuchtigkeitsschäden, erkennbarer Sanierungsstau - Haustechnik: Heizungsanlage, Alter und Zustand – gerade bei alten Öl- oder Gasheizungen ein kritischer Punkt (Stichwort GEG) - Flächen und Grundriss: Plausibilität der angegebenen Wohnfläche, Zuschnitt, Nutzbarkeit - Lage und Umfeld: Mikrolage, Lärmquellen, Nachbarbebauung - Unterlagen: Grundbuchauszug, Flurkarte, Baupläne, Wohnflächenberechnung, Energieausweis, bei Wohnungen Teilungserklärung und Hausgeldabrechnungen
Der Gutachter bewertet nüchtern nach Substanz – Home Staging beeindruckt ihn weniger als ein trockener Keller und eine gewartete Heizung. Das Ergebnis geht direkt an die Bank; Verkäufer und Käufer erhalten das interne Beleihungswertgutachten in der Regel nicht ausgehändigt. Scheitert die Finanzierung, erfahren Sie oft nur das Ergebnis, nicht die Begründung.
Wenn die Bank den Kaufpreis nicht mitträgt: Risiken & Handlungsoptionen
Bewertet die Bank das Objekt niedriger als den vereinbarten Kaufpreis, gibt es drei typische Szenarien: Der Käufer bringt mehr Eigenkapital ein, er versucht eine Nachverhandlung des Kaufpreises – oder die Finanzierung platzt ganz. Für Verkäufer ist das besonders ärgerlich, wenn der Notartermin bereits geplant war. Solange der Kaufvertrag nicht beurkundet ist, kann der Käufer jederzeit folgenlos abspringen; eine Reservierungsvereinbarung bietet hier nur begrenzten Schutz.
So reduzieren Sie das Risiko schon im Vorfeld: - Realistischer Angebotspreis: Eine fundierte Wertermittlung vor Vermarktungsstart verhindert, dass die Bankbewertung zur bösen Überraschung wird - Finanzierungsbestätigung früh einfordern: Lassen Sie sich vor Besichtigungsmarathon und Preiszusage eine belastbare Finanzierungsbestätigung oder einen Kapitalnachweis zeigen - Vollständige Unterlagen: Fehlende Dokumente verzögern die Bankprüfung um Wochen – Grundbuchauszug, Energieausweis, Wohnflächenberechnung und Baupläne sollten vor dem Gutachtertermin bereitliegen - Mängel nicht kaschieren: Entdeckt der Gutachter verdeckte Probleme, sinkt nicht nur der Beleihungswert – es drohen auch spätere Haftungsfragen wegen verletzter Aufklärungspflichten
Kommt es zur Nachverhandlung, müssen Sie nicht automatisch nachgeben: Eine Bankbewertung ist kein Verkehrswertgutachten, sondern eine bewusst konservative Risikoeinschätzung. Gibt es weitere solvente Interessenten, kann es klüger sein, den Verkauf mit einem anderen Käufer fortzusetzen – idealerweise einem mit mehr Eigenkapital.
Gut vorbereitet zum Gutachtertermin: Checkliste & die Rolle des Maklers
Ein professionell begleiteter Verkauf nimmt der Bankbewertung viel Schrecken. Ein guter Makler kennt die Anforderungen der Kreditinstitute, stellt ein bankfertiges Unterlagenpaket zusammen und begleitet den Gutachtertermin persönlich. Er kann Fragen zu Modernisierungen, Baujahr der Heizung oder durchgeführten Sanierungen direkt beantworten – Informationen, die den Beleihungswert positiv beeinflussen, wenn sie belegt sind.
Für den Termin selbst gilt: - Alle Räume zugänglich machen, auch Keller, Dachboden und Garage - Rechnungen und Nachweise zu Modernisierungen (Dach, Fenster, Heizung, Elektrik) bereitlegen - Energieausweis, Wohnflächenberechnung und Grundriss griffbereit halten - Bekannte Mängel sachlich benennen statt verschweigen – das schafft Vertrauen und schützt rechtlich - Bei Eigentumswohnungen: Protokolle der Eigentümerversammlungen und Wirtschaftsplan vorbereiten
Wer noch keinen Makler hat, sollte bei der Auswahl darauf achten, dass dieser Erfahrung mit Finanzierungsabwicklung und Bankkommunikation nachweisen kann. Der ProfiScore von MaklerSieger.de bewertet Makler neutral und datenbasiert – ohne gekaufte Plätze. Mit dem kostenlosen Bedarfs-Check finden Sie heraus, welcher Makler in Ihrer Region zu Ihrem Objekt passt und den Verkauf bis zur Kaufpreiszahlung sicher durchsteuert.
Häufige Fragen
Muss ich den Gutachter der Käuferbank in mein Haus lassen?
<p>Nein, eine rechtliche Pflicht besteht nicht – die Bank des Käufers hat keinen Anspruch auf Zutritt zu Ihrer Immobilie. Ohne Bewertung erteilt die Bank aber in vielen Fällen keine Finanzierungszusage, sodass der Verkauf scheitern kann. Im eigenen Interesse sollten Verkäufer den Termin daher ermöglichen und gut vorbereiten.</p>
Warum liegt der Beleihungswert der Bank unter dem Kaufpreis?
<p>Der Beleihungswert ist nach § 16 Pfandbriefgesetz und der Beleihungswertermittlungsverordnung bewusst konservativ anzusetzen: Er soll den dauerhaft erzielbaren Wert abbilden, nicht den aktuellen Marktpreis. Die Bank kalkuliert Sicherheitsabschläge für Marktschwankungen und Verwertungsrisiken ein. Ein niedrigerer Beleihungswert bedeutet also nicht automatisch, dass Ihr Kaufpreis überhöht ist.</p>
Was passiert, wenn die Bank die Finanzierung wegen der Bewertung ablehnt?
<p>Solange der Kaufvertrag nicht notariell beurkundet ist, kann der Käufer folgenlos abspringen – für Verkäufer bedeutet das verlorene Zeit, aber keinen Schadensersatzanspruch. Der Käufer kann alternativ mehr Eigenkapital einbringen oder eine andere Bank anfragen. Verkäufer sollten parallel weitere Interessenten warmhalten und sich bei neuen Kaufzusagen frühzeitig eine Finanzierungsbestätigung zeigen lassen.</p>
Finden Sie den richtigen Makler — neutral verglichen
Kostenlos & datenbasiert nach dem ProfiScore.
Bedarfs-Check starten →